Lorsqu'une boutique en ligne européenne encaisse 10 000 euros en un seul week-end via PayPal, cet argent n'arrive pas automatiquement sur son compte professionnel. PayPal peut le retenir pendant des jours, voire des semaines, au titre d'un « examen des risques », sans obligation d'en expliquer la raison précise ni de respecter un délai contraignant de résolution. Rien qu'en 2025, la Federal Trade Commission américaine a enregistré, selon son propre rapport, plus de 38 000 plaintes formelles liées à ce type de rétention. Pour un petit commerçant qui doit payer ses fournisseurs, son loyer et ses salariés à date fixe, il ne s'agit pas d'un sujet de conformité abstrait mais d'une question de trésorerie, parfois de survie. À l'autre bout du spectre se trouve Adyen, prestataire fondé à Amsterdam, coté sur Euronext, titulaire de sa propre licence bancaire, qui verse par défaut les fonds aux marchands chaque jour sous la supervision directe des autorités bancaires européennes. La différence entre les deux ne tient donc pas seulement aux commissions, mais à une question plus fondamentale : quel ordre juridique décide, au bout du compte, si votre argent circule ou s'il est gelé ?
Ce comparatif examine PayPal, le processeur de paiement le plus utilisé au monde, et Adyen, la plateforme choisie par des entreprises comme Spotify, Uber ou eBay pour gérer leurs flux d'encaissement, sous l'angle de Democratic Market. Nous ne cherchons pas seulement à savoir lequel est le moins cher, mais sous quelle gouvernance démocratique sont prises les décisions concernant vos fonds, avec quel degré de transparence, et quels recours restent réellement accessibles à un commerçant.
Pourquoi l'origine de votre prestataire de paiement compte
Un prestataire de paiement n'est pas un intermédiaire neutre. C'est, en pratique, l'entité qui décide si l'argent que vous avez gagné arrive sur votre compte, et quand. Cette décision obéit aux règles internes de l'entreprise, mais aussi au cadre juridique du pays où elle est constituée et où les transactions sont traitées. Un prestataire établi dans un État où l'indépendance de la justice est faible peut retenir, geler ou détourner des fonds avec très peu de contrôle. Un prestataire implanté dans une démocratie solide est au contraire soumis à des régulateurs, à des tribunaux et à une presse capables de rendre les abus visibles. L'indice de démocratie de l'EIU mesure notamment le fonctionnement du gouvernement et les libertés civiles, deux dimensions directement liées à la protection des droits de propriété d'un commerçant face à un gel arbitraire de ses fonds. Democratic Market ne recommande donc que des prestataires dont le pays d'établissement dépasse 6,0 à l'indice EIU, et pondère ensuite, au sein de ce groupe, la proximité et l'efficacité réelles de la supervision.
Pour un commerçant français, s'ajoute une dimension très concrète. Lorsqu'un litige survient avec un prestataire dont la maison mère est située hors de l'Union, il faut souvent composer avec des clauses d'arbitrage, des procédures de service client centralisées à l'étranger et des compétences juridictionnelles qui échappent largement aux tribunaux français. L'Autorité de contrôle prudentiel et de résolution (ACPR) n'a qu'une compétence limitée sur un établissement agréé au Luxembourg et opérant en France en libre prestation de services. Ce n'est pas un reproche adressé à une entreprise en particulier, mais une caractéristique structurelle du système de passeport européen qu'il vaut mieux connaître avant de signer.
PayPal (États-Unis, EIU 7,85) : une rétention sans obligation de justification immédiate
Fondé en 1998, PayPal a aujourd'hui son siège à San José, en Californie, et a traité en 2025 plus de 1 680 milliards de dollars de paiements. Les États-Unis obtiennent 7,85 à l'indice de démocratie de l'EIU et sont classés comme « démocratie imparfaite » : des institutions robustes, mais des faiblesses documentées en matière de participation politique et une polarisation croissante. Au niveau contractuel, les conditions d'utilisation en vigueur en 2026 autorisent PayPal à retenir des fonds jusqu'à 180 jours en cas de risque jugé élevé. Aucune obligation n'impose de divulguer les critères précis de l'évaluation ; la décision est généralement prise par un système automatisé qui interprète un pic de ventes, un taux de rétrofacturation ou un changement de catalogue comme un signal d'alerte.
Pour sa clientèle européenne, PayPal opère via PayPal (Europe) S.à r.l. et Cie, S.C.A., établissement de crédit agréé au Luxembourg et supervisé par la CSSF. Le droit européen s'applique donc formellement. En pratique, toutefois, les modèles de risque qui déclenchent les rétentions sont conçus et exploités de manière centralisée par la maison mère américaine, et les voies de recours ouvertes à un commerçant sont lentes et limitées, le plus souvent un arbitrage privé plutôt qu'une procédure judiciaire ordinaire. Le problème n'est donc pas purement juridictionnel : il naît de la combinaison entre une large marge d'appréciation contractuelle, que le cadre américain accorde traditionnellement aux entreprises de paiement, et un déficit d'effectivité des recours pour de petits commerçants européens qui n'ont ni le temps ni le budget d'affronter une entreprise de cette taille.
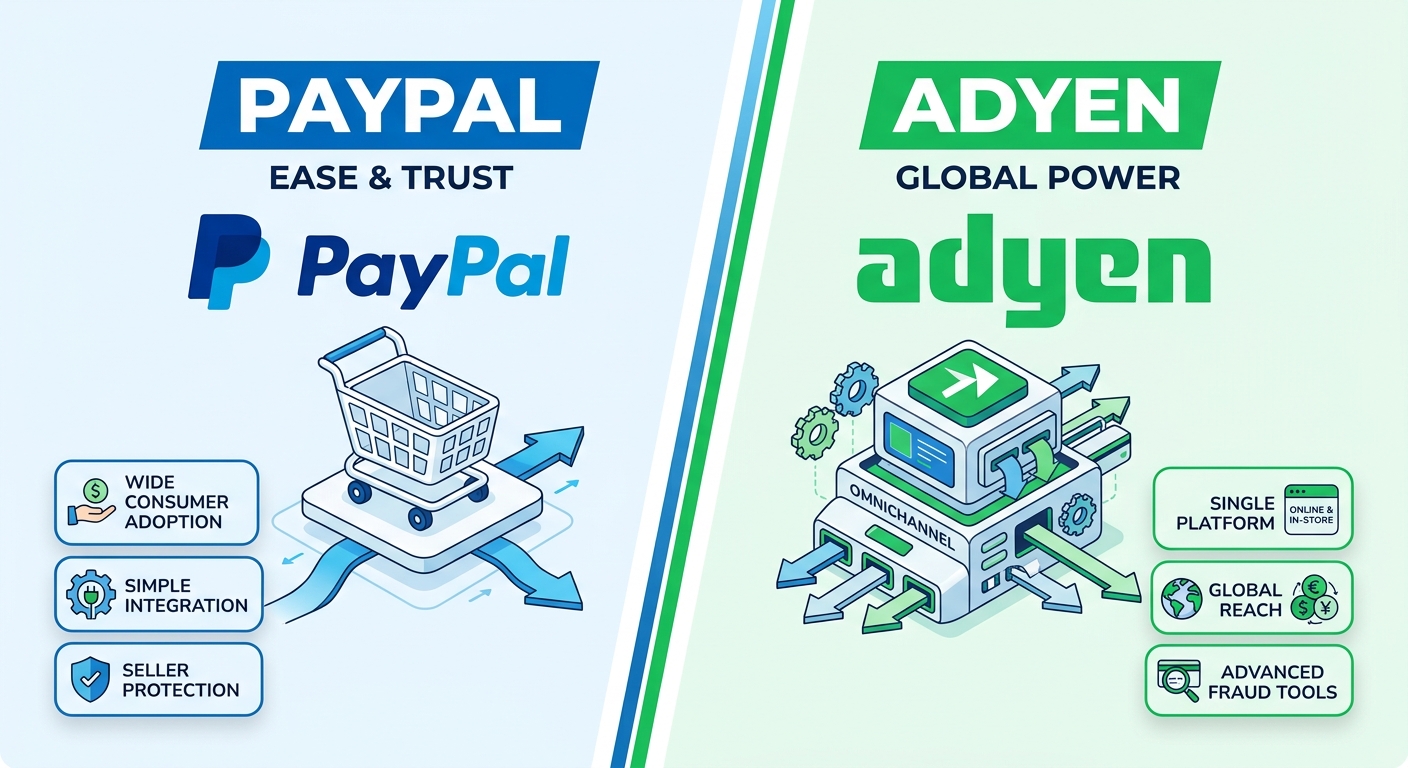
PayPal a évidemment des atouts réels : une notoriété considérable auprès des consommateurs, plus de 430 millions de comptes actifs dans le monde, une protection acheteurs qui améliore sensiblement le taux de conversion de nombreuses boutiques, et une intégration en quelques clics dans pratiquement tous les CMS e-commerce. En France, où PayPal figure parmi les moyens de paiement en ligne les plus utilisés après la carte bancaire, peu de boutiques peuvent s'en passer complètement. La vraie question n'est donc pas de savoir s'il faut proposer PayPal, mais s'il faut lui confier l'essentiel de sa trésorerie.
Adyen (Pays-Bas, EIU 8,88) : versements quotidiens et supervision bancaire européenne
Adyen a été fondée à Amsterdam en 2006 et introduite en Bourse sur Euronext Amsterdam en 2018. L'entreprise dispose de sa propre licence bancaire et est supervisée par De Nederlandsche Bank (DNB), dans le cadre du mécanisme de surveillance unique de la Banque centrale européenne. Les Pays-Bas obtiennent 8,88 à l'indice EIU et sont classés comme démocratie pleine, avec l'un des systèmes judiciaires les plus indépendants d'Europe et une longue tradition de supervision financière exigeante. Pour un marchand, cela signifie qu'il existe un régulateur clairement identifié, habilité à recevoir des plaintes, à mener des contrôles et à prononcer des sanctions.
En tant qu'établissement régulé au titre de la directive sur les services de paiement DSP2, Adyen règle les marchands quotidiennement par défaut et doit respecter, pour toute rétention, des obligations de transparence nettement supérieures à celles qu'exige le cadre américain équivalent. Les litiges sont traités sous le contrôle d'une autorité bancaire européenne, et non par un arbitrage privé dicté par les conditions générales du prestataire. Adyen traite par ailleurs l'ensemble des moyens de paiement sur une plateforme unique développée en interne, plutôt que sur des systèmes rachetés et juxtaposés. Cela réduit le nombre de sous-traitants impliqués et rend les flux de données plus lisibles, un point régulièrement salué par les délégués à la protection des données lors de l'audit des sous-traitants.
Adyen n'est cependant pas fait pour tout le monde. L'entreprise cible historiquement les marchands de taille moyenne et grande, exige un volume minimal pour proposer des conditions compétitives et n'offre pas la simplicité « clé en main » que les micro-entrepreneurs connaissent avec PayPal. Pour une boutique réalisant quelques milliers d'euros par mois, des alternatives européennes comme Mollie (Pays-Bas), également supervisée par DNB, ou des solutions bancaires françaises adossées aux grands réseaux sont souvent une porte d'entrée plus pragmatique.
Le risque démocratique : les systèmes de paiement sous contrôle autoritaire
Au-delà du contraste entre États-Unis et Pays-Bas, le secteur des paiements comporte un risque démocratique bien plus sérieux. Le système russe Mir a été créé en 2014, après les sanctions internationales consécutives à l'annexion de la Crimée, et il est contrôlé par la banque centrale russe. UnionPay, premier réseau de cartes au monde en nombre de transactions, est placé sous l'influence de la Banque populaire de Chine. La Russie n'obtient que 2,28 à l'indice EIU 2025 et la Chine 2,12 ; les deux pays sont classés « régimes autoritaires ».
Ces deux réseaux fonctionnent sous contrôle étatique direct. Le gouvernement concerné dispose d'un accès complet aux données de chaque transaction traitée, sans les garde-fous qu'offre une justice indépendante dans une démocratie pleine. Certains commerçants européens, notamment dans les zones touristiques, ont commencé à accepter UnionPay pour capter la clientèle chinoise. Democratic Market déconseille d'en faire un moyen de paiement principal, car les données transactionnelles de clients européens pourraient devenir accessibles à des autorités qui ne sont soumises à aucun contrôle démocratique. Si vous ne souhaitez pas renoncer à cette clientèle, passez exclusivement par un acquéreur européen qui traite les données dans l'Union, et mentionnez ce flux dans votre politique de confidentialité.
Comparatif frais PayPal vs Adyen 2026 : commissions, versements et profil démocratique
Côté commissions, PayPal facture aux petits commerçants en France entre 2,9 % et 3,49 % selon le moyen de paiement, plus des frais fixes par transaction, avec des tarifs négociables pour les gros volumes. Adyen applique un modèle interchange++, dans lequel le coût réel des réseaux de cartes est répercuté de manière transparente, auquel s'ajoute une commission fixe de traitement. Sur les cartes de débit et de crédit européennes, le coût total reste généralement bien inférieur à 2 %, car le règlement européen sur les commissions d'interchange plafonne celles-ci à 0,2 % pour les cartes de débit et 0,3 % pour les cartes de crédit des particuliers. En contrepartie, Adyen exige un volume minimal pour proposer ses meilleures conditions, ce qui le rend moins adapté aux très petites boutiques.
Côté versements, PayPal ne propose le virement instantané que sous forme de service payant, facturé environ 1 % du montant, alors qu'Adyen règle par cycles quotidiens standard sans surcoût. Côté profil démocratique, l'écart est structurel : PayPal opère dans un cadre qui lui laisse une large discrétion contractuelle, Adyen sous une licence bancaire européenne avec une supervision active de DNB et de la BCE. En synthèse, PayPal l'emporte sur la portée et la simplicité, Adyen sur la transparence des coûts, la prévisibilité de la trésorerie et la sécurité juridique. Pour un commerce dont le modèle repose sur un flux de trésorerie régulier, ces trois derniers critères pèsent presque toujours plus lourd.
Législation européenne 2026 : DSP2, DSP3 et règlement sur les virements instantanés
La directive DSP2 reste en vigueur, mais 2026 marque la dernière phase de mise en œuvre du paquet DSP3 et du règlement sur les services de paiement (RSP) qui l'accompagne. Ces textes renforcent les obligations de transparence sur les délais de règlement et étendent la protection des commerçants face aux rétentions non documentées. Le règlement européen sur les virements instantanés, en application depuis janvier 2025, oblige les prestataires opérant dans la zone SEPA à proposer des virements en temps réel au même prix que les virements classiques et à vérifier le nom du bénéficiaire avant chaque paiement. Pour un commerçant, il devient donc de plus en plus difficile pour un établissement européen de justifier des retards de versement.
Concrètement, un prestataire constitué et supervisé dans l'Union, comme Adyen, est soumis à ces règles de manière directe et immédiate, avec un superviseur capable de sanctionner les manquements. Un prestataire américain ne les applique que dans le périmètre de sa filiale européenne, avec une prise moindre du régulateur sur la maison mère où sont conçus les modèles de risque. En France, un commerçant en conflit avec son prestataire peut saisir le médiateur de sa banque, signaler la situation à l'ACPR via la plateforme Assurance Banque Épargne Info Service, ou alerter la DGCCRF via SignalConso ; mais ces voies sont nettement plus efficaces face à un établissement agréé en France ou directement soumis au contrôle européen que face à une structure dont les décisions sont prises outre-Atlantique.
Comment Democratic Market évalue les prestataires de paiement
Pour cette catégorie, Democratic Market pondère en priorité trois facteurs : l'existence d'une licence bancaire ou d'un agrément d'établissement de paiement dans le pays de constitution, le score EIU de ce pays, et la présence d'un régulateur financier indépendant doté d'un réel pouvoir de sanction sur l'entreprise. Un prestataire sans licence propre, qui opère par l'intermédiaire de banques partenaires, n'obtient pas la même note qu'un établissement agréé et supervisé directement, car en cas de litige il devient difficile d'identifier qui répond devant le commerçant.
Nous analysons aussi l'historique des plaintes publiques déposées auprès des autorités de consommation et de supervision, qu'il s'agisse de la FTC, de la CSSF, de l'ACPR ou des médiateurs nationaux. Ces données constituent un indicateur indirect mais parlant de la manière dont s'exerce, dans les faits, la discrétion contractuelle permise par le droit du pays d'origine. Enfin, nous tenons compte de la trajectoire dans le temps : les Pays-Bas maintiennent un score EIU supérieur à 8,8 depuis plus de dix ans, tandis que les États-Unis montrent depuis 2016 une légère érosion en matière de participation politique, une tendance documentée par l'EIU dans ses rapports annuels et que nous intégrons à nos réévaluations. À titre de comparaison, la France obtient 7,99, l'Allemagne 8,80 et le Danemark 9,28.
Cas concrets : ce qu'une rétention de fonds signifie pour une petite boutique
Un exemple tiré de notre enquête : une boutique en ligne d'artisanat basée à Valence, en Espagne, réalisant environ 45 000 euros de chiffre d'affaires mensuel, a subi en octobre 2025 une rétention PayPal après qu'une campagne de pré-Noël a fait bondir ses ventes de 340 %, un pic interprété par le système automatisé comme une « activité inhabituelle ». La rétention de 18 000 euros a duré 21 jours sans réponse individualisée du service client. Pendant cette période, la gérante a dû recourir à un découvert pour payer ses fournisseurs et a perdu un escompte de 2 % sur une commande importante de matières premières.
Ces situations ne sont pas isolées. Une étude publiée en 2025 par la fédération Ecommerce Europe a montré que 22 % des petits commerçants utilisant PayPal comme prestataire principal avaient subi au moins une rétention de plus d'une semaine au cours des douze mois précédents, contre 4 % parmi ceux qui utilisent des prestataires sous licence bancaire européenne directe comme Adyen ou Mollie. La raison est structurelle : la DSP2 impose des délais maximaux d'exécution et une motivation de tout blocage, sous le contrôle actif d'un régulateur national.
Par souci d'équité, il faut préciser que PayPal n'agit pas de mauvaise foi. Ses systèmes automatisés de détection de fraude visent avant tout à protéger l'entreprise contre les pertes liées aux rétrofacturations et à la fraude, un objectif légitime. Le problème, pour Democratic Market, n'est pas l'existence de contrôles de risque, mais l'absence d'un cadre qui les oblige à respecter des délais maximaux, une motivation documentée et des recours effectifs. Notons enfin que la BCE a indiqué dans son rapport de supervision 2025 qu'elle envisageait de renforcer les exigences de capital et de gouvernance applicables aux établissements de monnaie électronique non bancaires opérant dans la zone euro, une évolution qui pourrait réduire l'écart entre les deux modèles dans les années à venir.
Guide d'achat pratique : choisir son prestataire de paiement en 2026
Premièrement, mesurez votre réserve de trésorerie. Demandez-vous quelle part de votre flux mensuel vous pourriez absorber sans financement d'urgence si un prestataire bloquait vos fonds pendant trois semaines sans préavis. Si la réponse est « aucune » ou « très peu », le choix du prestataire n'est pas une question de confort mais de continuité d'activité. Deuxièmement, lisez la clause de rétention des fonds dans les conditions générales avant de signer, et non après votre premier litige : vérifiez les délais maximaux, l'obligation de motivation et la juridiction compétente.
Troisièmement, consultez le registre de l'autorité compétente pour vérifier si le prestataire détient sa propre licence bancaire ou un agrément d'établissement de paiement, et qui le supervise. Le registre REGAFI de la Banque de France, celui de DNB et celui de l'Autorité bancaire européenne (ABE) sont publics et gratuits. Quatrièmement, si vous vendez dans plusieurs pays de l'Union, évaluez l'avantage réglementaire d'un prestataire disposant d'une licence bancaire européenne directe : il simplifie la conformité et vous donne un interlocuteur unique au niveau de la supervision. Cinquièmement, diversifiez. Proposez PayPal comme moyen de paiement complémentaire aux clients qui y tiennent, mais faites transiter les paiements par carte et l'essentiel de votre chiffre d'affaires par un prestataire supervisé en Europe. Vous combinerez ainsi la portée de PayPal et la prévisibilité d'un établissement européen.
Conclusion : ce que recommande Democratic Market
PayPal reste une option fonctionnelle pour les petits commerçants qui privilégient avant tout la portée mondiale et la familiarité de leurs clients, et comme moyen de paiement complémentaire il demeure difficile à écarter dans de nombreuses boutiques françaises. Mais pour toute entreprise qui dépend d'une trésorerie prévisible et de recours clairs en cas de rétention, Democratic Market recommande Adyen comme prestataire principal, ou, pour des volumes plus modestes, un acteur européen agréé de manière comparable comme Mollie. L'argument décisif n'est pas seulement l'origine dans une démocratie pleine notée 8,88 à l'indice EIU, mais un modèle de licence bancaire européenne qui place la responsabilité des fonds du marchand sous le contrôle d'une autorité indépendante, plutôt que de la laisser à la discrétion contractuelle d'une entreprise privée. Notre recommandation concrète pour les boutiques au-delà de 20 000 euros de chiffre d'affaires mensuel : chiffrez le coût d'opportunité d'une rétention de deux à trois semaines et comparez-le au coût d'une migration. Dans la quasi-totalité des cas que nous avons étudiés, le calcul a tourné à l'avantage du prestataire supervisé en Europe.