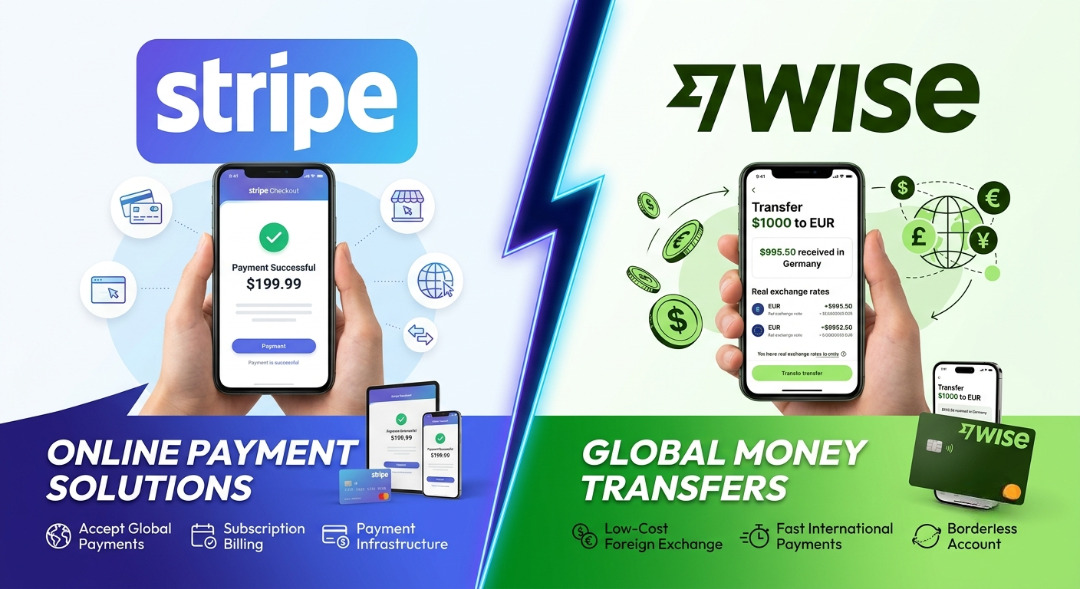
Lorsqu'une graphiste indépendante installée à Bordeaux est payée par un client américain via Stripe, l'argent n'arrive pas au taux qu'elle voit sur Google ou sur le site de la Banque centrale européenne. Stripe applique son propre taux de change, qui comporte selon sa documentation une marge d'environ 2 % au-dessus du véritable taux interbancaire, sans que cette marge soit affichée de manière visible au moment du paiement. Sur une facture de 10 000 dollars, l'écart peut dépasser 200 euros, prélevés discrètement avant que les fonds n'atteignent le compte professionnel. Wise, fondée à Londres, affiche au contraire le taux moyen du marché, celui que les banques utilisent entre elles, et facture des frais séparés et visibles. La différence entre ces deux modèles ne tient pas seulement au prix. Elle tient à la transparence, et la transparence est pour Democratic Market une composante essentielle de toute économie fidèle aux valeurs démocratiques.
Pourquoi l'origine démocratique d'un prestataire de paiement compte
Une plateforme de paiement ne se contente pas de déplacer de l'argent. Elle traite des données financières extrêmement sensibles, identité, coordonnées bancaires, historique complet des transactions, et décide, par son modèle économique, quelle part de valeur sera prélevée en chemin sous forme de frais et de marges de change peu visibles. Le cadre juridique du pays où l'entreprise opère détermine quelle supervision protège l'utilisateur et quel gouvernement peut accéder à ces données sur décision judiciaire. Un historique de transactions révèle des dons politiques, des cotisations syndicales, des dépenses de santé ou une appartenance religieuse. Celui qui contrôle ces données détient un pouvoir réel sur les personnes.
Les États-Unis obtiennent 7,85 à l'indice de démocratie de l'EIU. Le Royaume-Uni, pays d'origine de Wise, atteint 8,28, un score plus élevé qui reflète aussi un cadre de supervision financière parmi les plus exigeants au monde, piloté par la Financial Conduct Authority. Les deux pays sont des démocraties fonctionnelles, mais la culture réglementaire en matière de transparence envers les consommateurs de services fintech diffère sensiblement. Les règles britanniques poussent depuis des années vers une publication intégrale des coûts, tandis que le système américain laisse davantage de latitude dans la présentation des marges de change aux clients professionnels.
Wise : la transparence du taux de change née à Londres (Royaume-Uni, EIU 8,28)
Wise, anciennement TransferWise, a été fondée en 2011 à Londres par deux entrepreneurs estoniens, Kristo Käärmann et Taavet Hinrikus, agacés par les frais cachés qu'ils payaient pour transférer de l'argent entre l'Estonie (EIU 7,96) et le Royaume-Uni. Dès le départ, son modèle a consisté à afficher le taux moyen réel, celui qui apparaît sur Reuters ou Google, et à présenter avant toute confirmation des frais calculés séparément et parfaitement visibles. Pour un transfert de 1 000 euros vers des dollars américains, ces frais se situent généralement entre 0,4 et 0,7 %, selon le mode de paiement et la paire de devises.
Wise est cotée à la Bourse de Londres depuis 2021 et réglementée comme établissement de monnaie électronique agréé par la FCA britannique. Dans l'Union européenne, l'entreprise opère via sa filiale belge, titulaire d'un agrément équivalent. Les fonds des clients européens sont ainsi cantonnés sous la supervision de la Banque nationale de Belgique (Belgique, EIU 7,51), conformément au cadre européen de protection des fonds de la clientèle, séparés du bilan de l'entreprise. Point important pour les utilisateurs français : en tant qu'établissement de monnaie électronique, Wise ne relève pas de la garantie des dépôts du Fonds de garantie des dépôts et de résolution jusqu'à 100 000 euros, mais le cantonnement protège les fonds en cas de faillite.
L'entreprise traite chaque année des transferts représentant bien plus de 100 milliards de livres et a fait de la transparence son avantage concurrentiel affiché : elle publie sur son site des comparaisons de coûts directes avec les banques traditionnelles et ses concurrents, Stripe compris, pour des montants équivalents. Wise a également diversifié son offre avec des comptes professionnels multidevises et des cartes de débit associées. Indépendants et PME peuvent ainsi dépenser directement dans la devise reçue, sans conversion supplémentaire. Pour les exportateurs français travaillant avec des clients aux États-Unis, en Suisse ou au Royaume-Uni, Wise devient une alternative sérieuse à la banque traditionnelle pour l'activité internationale.
Stripe : l'infrastructure de paiement la plus utilisée au monde, sous droit américain (États-Unis, EIU 7,85)
Stripe a été fondée en 2010 à San Francisco par les frères irlandais Patrick et John Collison et traite aujourd'hui les paiements de millions d'entreprises, des jeunes pousses à Amazon et Google. Sa valorisation privée se situe entre 65 et 90 milliards de dollars, et son infrastructure d'API est largement considérée comme le standard de fait du paiement en ligne. En France, de nombreuses boutiques en ligne, éditeurs de logiciels et plateformes utilisent Stripe pour les cartes bancaires, y compris le réseau Cartes Bancaires, les prélèvements SEPA et les portefeuilles comme Apple Pay ou Google Pay.
Sur le plan juridique, Stripe s'appuie sur deux entités mères : Stripe, Inc., domiciliée dans le Delaware aux États-Unis, et Stripe Payments Europe, basée à Dublin en Irlande (EIU 9,05). Cette double structure permet de servir les clients européens sous agrément de la Banque centrale d'Irlande. Les décisions stratégiques, le développement produit et une grande partie de l'infrastructure technique restent toutefois centralisés auprès de la maison mère américaine, soumise au CLOUD Act. Le cœur de métier de Stripe est le traitement des paiements par carte pour les commerçants, pas le transfert entre particuliers. Lorsqu'un commerçant est payé dans une devise différente de celle de son compte de versement, Stripe convertit automatiquement en appliquant son propre taux, qui inclut selon sa documentation publique une marge d'environ 2 % sur le taux interbancaire.
Avec Stripe Treasury et Stripe Capital, l'entreprise a en outre lancé des produits qui la rapprochent de la banque en tant que service. Cette expansion multiplie les points de contact entre Stripe et les données financières de ses clients professionnels, ce qui rend d'autant plus importante la question de savoir qui traite ces données et sous quel régime juridique. Techniquement, Stripe est remarquable : documentation exemplaire, plus de 135 devises prises en charge, détection de fraude sophistiquée avec Radar et disponibilité très élevée. La critique de Democratic Market ne vise pas cette performance, mais le manque de visibilité de la marge de change pour ceux qui finissent par la payer.
La marge cachée : comment les prestataires de paiement gagnent sur le change
La marge de change est l'une des sources de revenus les moins transparentes du secteur des paiements. Contrairement à des frais affichés, elle n'apparaît pas comme une ligne distincte sur le relevé, mais se loge dans le taux appliqué. Qui ne refait pas le calcul ne la remarque jamais. Chez Stripe, les frais de conversion d'environ 2 % s'ajoutent aux commissions de transaction habituelles, de 1,5 % plus 0,25 euro pour les cartes européennes standard et nettement plus pour les cartes internationales. Un commerçant qui vend en dollars et se fait verser en euros peut ainsi payer facilement 4 à 5 % de son chiffre d'affaires en frais. Les banques traditionnelles, PayPal et bien d'autres acteurs pratiquent des marges comparables, souvent même supérieures.
Ce modèle pose problème d'un point de vue démocratique parce qu'il exploite systématiquement l'asymétrie d'information. Un marché ne fonctionne que si les acheteurs peuvent comparer les prix. Une marge cachée rend la comparaison presque impossible et transfère discrètement de la valeur des petits acteurs vers les grandes plateformes. Il existe toutefois des moyens de la contourner : Stripe permet des versements en plusieurs devises vers des comptes adaptés, par exemple un compte multidevises Wise doté de coordonnées bancaires en dollars. En se faisant verser ses recettes en dollars sur ce compte, puis en les convertissant au taux moyen, on économise l'essentiel des frais de conversion. Cette combinaison est devenue une pratique courante parmi les éditeurs de logiciels européens.
Comparatif technique Stripe vs Wise : frais, couverture et rapidité
Stripe et Wise résolvent des problèmes différents et ne sont donc pas directement substituables. Stripe est une plateforme d'acceptation : elle permet d'encaisser cartes, prélèvements et portefeuilles numériques sur une boutique en ligne ou une application, avec gestion des abonnements via Stripe Billing, facturation et calcul automatique des taxes via Stripe Tax. Wise est une plateforme de transferts transfrontaliers et de comptes multidevises, complétée par une API de paiements groupés, par exemple vers des indépendants ou des fournisseurs à l'étranger. Wise Business peut encaisser des paiements via des liens de paiement, mais ne remplace pas une infrastructure de paiement complète.
Sur le coût de conversion, Wise l'emporte clairement : taux moyen plus 0,4 à 0,7 %, contre une marge d'environ 2 % chez Stripe. Sur la rapidité, Wise affirme réaliser plus de la moitié de ses transferts en moins de 20 secondes, tandis que les versements Stripe en France interviennent par défaut après deux à sept jours ouvrés, avec des versements instantanés payants en option. Sur la couverture, Stripe accepte des commerçants dans environ 46 pays et plus de 135 devises ; Wise permet des transferts vers plus de 160 pays et la détention d'une quarantaine de devises. Sur le profil démocratique, Wise, d'origine britannique (EIU 8,28) et supervisée en Belgique pour l'UE, devance légèrement Stripe, dont la maison mère est américaine (EIU 7,85) et l'agrément européen irlandais (EIU 9,05). Mais la différence décisive reste la transparence des coûts.
Législation européenne 2026 : DSP3, virements instantanés et protection des données financières
La réglementation européenne des paiements est en pleine transformation en 2026. Le règlement sur les virements instantanés oblige depuis octobre 2025 les banques de la zone euro à proposer les virements SEPA instantanés au même prix que les virements classiques et à vérifier, avant chaque paiement, la concordance entre le nom du bénéficiaire et l'IBAN. Pour les particuliers comme pour les entreprises, le besoin d'intermédiaires pour les paiements en euros diminue d'autant. En parallèle, les institutions européennes finalisent la troisième directive sur les services de paiement, la DSP3, et le règlement qui l'accompagne, qui prévoient notamment des règles plus strictes de publication des marges de change pour les paiements hors UE. Dès aujourd'hui, le règlement européen 2019/518 impose aux prestataires établis dans l'Union d'exprimer leurs frais de conversion sous forme de marge en pourcentage par rapport au taux de référence de la BCE.
S'y ajoutent le RGPD, particulièrement exigeant pour les données financières en matière de finalité et de minimisation, et le règlement DORA sur la résilience opérationnelle numérique, applicable depuis janvier 2025 aux entités financières, qui encadre la dépendance aux prestataires informatiques critiques. En France, l'Autorité de contrôle prudentiel et de résolution veille au respect des obligations de lutte contre le blanchiment, tandis que la DGCCRF surveille l'information précontractuelle des consommateurs. Le futur règlement FiDA sur l'accès aux données financières doit enfin donner aux clients davantage de contrôle sur l'usage de leurs données. Pour Democratic Market, la direction est claire : l'Europe mise sur des prix visibles et des flux de données maîtrisés, et les acteurs qui fonctionnent déjà ainsi sont mieux préparés à cet avenir.
Comment Democratic Market évalue les services financiers
Democratic Market évalue les prestataires de paiement et de services financiers selon cinq critères. Premièrement, la juridiction de la maison mère et son score EIU, seuls les pays à 6,0 ou plus étant cités favorablement. Deuxièmement, l'autorité de supervision compétente pour les clients européens et le mode de protection des fonds. Troisièmement, la transparence tarifaire : tous les coûts, marges de change comprises, sont-ils affichés de façon visible et comparable avant la validation d'une opération ? Quatrièmement, le traitement des données : où les données financières sont-elles stockées, à quels sous-traitants sont-elles transmises et quelles lois étrangères peuvent en imposer l'accès ? Cinquièmement, la portabilité : peut-on emporter données clients, abonnements et moyens de paiement en cas de changement de prestataire ?
Selon cette grille, Wise obtient une note élevée, en particulier pour sa transparence tarifaire exemplaire et sa supervision par la FCA et la Banque nationale de Belgique. Elle perd quelques points pour l'absence de garantie des dépôts et sa dépendance à des banques partenaires sur certains marchés. Stripe obtient une note moyenne à bonne : excellence technique, agrément européen irlandais et architecture de sécurité solide, mais marge de change peu visible et maison mère soumise au CLOUD Act. Nous relevons positivement que Stripe permet l'export des données clients, rendant techniquement possible une migration vers d'autres plateformes d'acceptation comme Adyen (Pays-Bas, EIU 8,88), Mollie à Amsterdam ou les solutions de paiement de banques françaises.
Guide pratique : choisir une plateforme pour vos paiements internationaux
Premièrement, clarifiez votre besoin réel. Pour encaisser les paiements de clients finaux sur une boutique en ligne, il faut une plateforme d'acceptation comme Stripe, Adyen ou Mollie. Pour recevoir des factures de clients professionnels étrangers ou payer des fournisseurs à l'étranger, il faut une solution de transfert comme Wise. Beaucoup d'entreprises ont besoin des deux. Deuxièmement, recalculez le taux de change effectif : comparez le taux appliqué sur votre relevé au taux de référence de la BCE du même jour. L'écart correspond à vos frais cachés. Troisièmement, vérifiez si votre plateforme d'acceptation autorise des versements en devises et utilisez cette option pour décider vous-même quand et où convertir.
Quatrièmement, contrôlez l'autorité de supervision : pour un client européen, le cocontractant devrait être un établissement de l'UE agréé par une banque centrale ou un superviseur national. Cinquièmement, lisez la politique de confidentialité en vous attachant aux sous-traitants et aux transferts hors UE. Sixièmement, examinez la portabilité, surtout pour les activités par abonnement, où les données de cartes enregistrées constituent l'actif le plus précieux. Septièmement, envisagez les alternatives européennes : Adyen et Mollie, d'origine néerlandaise, offrent des fonctions d'acceptation comparables avec des grilles tarifaires lisibles. Pour les paiements en euros au sein de l'UE, les virements instantanés via votre propre banque peuvent désormais remplacer de nombreux intermédiaires.
Conclusion : le taux de change est aussi une affaire de transparence démocratique
Stripe et Wise viennent toutes deux de démocraties fonctionnelles et opèrent sous une supervision sérieuse. Ce qui les distingue, c'est leur rapport à la transparence. Wise montre à chaque client, avant le paiement, ce qu'il coûte et à quel taux la conversion sera effectuée. Stripe fournit une infrastructure remarquable, mais dissimule une partie de ses revenus dans le taux de change. La recommandation concrète de Democratic Market pour les indépendants et les PME françaises est la suivante : utilisez pour l'encaissement une plateforme d'origine européenne comme Adyen ou Mollie, ou Stripe si ses fonctionnalités vous sont indispensables. Faites toutefois verser vos recettes en devises sur un compte multidevises Wise et convertissez-les au taux moyen. Vérifiez chaque trimestre le taux de change effectif figurant sur vos relevés. Vous garderez ainsi la maîtrise de votre argent tout en soutenant un modèle de marché où les prix sont visibles, condition première de toute économie fidèle aux valeurs démocratiques.