Wenn ein europäischer Onlineshop an einem einzigen Wochenende 10.000 Euro über PayPal umsetzt, landet dieses Geld nicht automatisch auf dem Geschäftskonto. PayPal kann die Mittel für Tage oder Wochen wegen einer „Risikoprüfung“ zurückhalten, ohne verpflichtet zu sein, den konkreten Grund zu nennen oder eine verbindliche Frist für die Klärung einzuhalten. Allein 2025 gingen bei der US-Handelsaufsicht FTC laut deren eigenem Beschwerdebericht mehr als 38.000 formelle Beschwerden zu solchen Einbehaltungen ein. Für einen kleinen Händler, der Lieferanten, Miete und Löhne pünktlich bezahlen muss, ist das kein abstraktes Compliance-Thema, sondern eine Frage der Zahlungsfähigkeit. Die Gegenposition markiert Adyen: ein in Amsterdam gegründeter, an der Euronext notierter Zahlungsdienstleister mit eigener Banklizenz, der Händlern standardmäßig täglich auszahlt und dabei unter direkter Aufsicht europäischer Bankenregulierer steht. Der Unterschied zwischen beiden Anbietern liegt deshalb weniger in den Gebühren als in einer grundsätzlicheren Frage: Welche Rechtsordnung entscheidet am Ende darüber, ob Ihr Geld fließt oder eingefroren wird?
Dieser Vergleich betrachtet PayPal, den weltweit meistgenutzten Zahlungsabwickler, und Adyen, die Plattform, die von Unternehmen wie Spotify, Uber oder eBay für ihre Zahlungsströme eingesetzt wird, aus der Perspektive von Democratic Market. Wir fragen nicht nur, wer günstiger ist, sondern unter welcher demokratischen Ordnung die Entscheidungen über Ihre Gelder fallen, wie transparent diese Entscheidungen sind und welche Rechtsmittel Ihnen als Händler realistisch offenstehen.
Warum die Herkunft Ihres Zahlungsabwicklers zählt
Ein Zahlungsdienstleister ist kein neutraler Durchlauferhitzer. Er ist in der Praxis die Instanz, die entscheidet, ob und wann verdientes Geld auf Ihrem Konto ankommt. Diese Entscheidung folgt internen Richtlinien des Unternehmens, aber eben auch dem Rechtsrahmen des Landes, in dem es gegründet ist und in dem die Transaktionen verarbeitet werden. Ein Anbieter, der in einem Staat mit schwacher richterlicher Unabhängigkeit sitzt, kann Gelder mit wenig Kontrolle zurückhalten, einfrieren oder umleiten. Ein Anbieter in einer gefestigten Demokratie unterliegt dagegen Aufsichtsbehörden, Gerichten und einer Presse, die Missstände sichtbar machen. Der EIU Democracy Index misst unter anderem die Funktionsfähigkeit der Regierung und die bürgerlichen Freiheiten, zwei Größen, die unmittelbar damit zusammenhängen, wie gut Eigentumsrechte eines Händlers gegen willkürliche Kontosperren geschützt sind. Democratic Market empfiehlt deshalb ausschließlich Zahlungsdienstleister, deren Sitzland einen EIU-Wert über 6,0 erreicht, und gewichtet innerhalb dieser Gruppe zusätzlich, wie direkt und wie wirksam die Aufsicht tatsächlich ist.
Für deutsche Händler kommt ein praktischer Aspekt hinzu: Wer seine Zahlungen über einen Anbieter abwickelt, dessen Muttergesellschaft außerhalb der EU sitzt, hat im Streitfall häufig mit Schiedsklauseln, fremdsprachigen Supportprozessen und Zuständigkeiten zu tun, die sich der deutschen Gerichtsbarkeit weitgehend entziehen. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) ist für einen in Luxemburg lizenzierten E-Geld-Anbieter nur eingeschränkt zuständig. Das ist kein Vorwurf an einzelne Unternehmen, sondern eine strukturelle Eigenschaft des europäischen Pass-Systems, die man kennen sollte, bevor man einen Vertrag unterschreibt.
PayPal (USA, EIU 7,85): Einbehaltung ohne unmittelbare Begründungspflicht
PayPal wurde 1998 gegründet, hat seinen Hauptsitz heute in San José, Kalifornien, und wickelte 2025 Zahlungen im Volumen von mehr als 1,68 Billionen US-Dollar ab. Die Vereinigten Staaten erreichen im EIU Democracy Index 7,85 Punkte und gelten als „unvollständige Demokratie“ mit starken Institutionen, aber dokumentierten Schwächen bei der politischen Partizipation und einer zunehmenden Polarisierung. Auf Unternehmensebene erlauben die 2026 gültigen Nutzungsbedingungen PayPal, Gelder in Fällen erhöhten Risikos bis zu 180 Tage einzubehalten. Eine Pflicht, die konkreten Kriterien der Risikoeinstufung offenzulegen, besteht nicht; die Entscheidung trifft in der Regel ein automatisiertes System, das ungewöhnliche Umsatzspitzen, Rückbuchungsquoten oder Änderungen im Warensortiment als Warnsignal wertet.
Für europäische Kunden agiert PayPal über die PayPal (Europe) S.à r.l. et Cie, S.C.A., ein in Luxemburg zugelassenes Kreditinstitut unter Aufsicht der luxemburgischen CSSF. Formal gilt also europäisches Recht. In der Praxis aber werden die Risikomodelle, die über Einbehaltungen entscheiden, zentral von der US-Muttergesellschaft entwickelt und betrieben, und die Rechtsbehelfe, die einem Händler gegen eine Entscheidung offenstehen, sind langsam und begrenzt. Das Problem ist deshalb nicht rein juristisch, sondern eine Kombination aus großzügigem vertraglichem Ermessen, das der US-Rechtsrahmen Zahlungsunternehmen traditionell einräumt, und einer Durchsetzungslücke für kleine europäische Händler, die weder die Zeit noch das Budget haben, gegen ein Unternehmen dieser Größe vorzugehen.
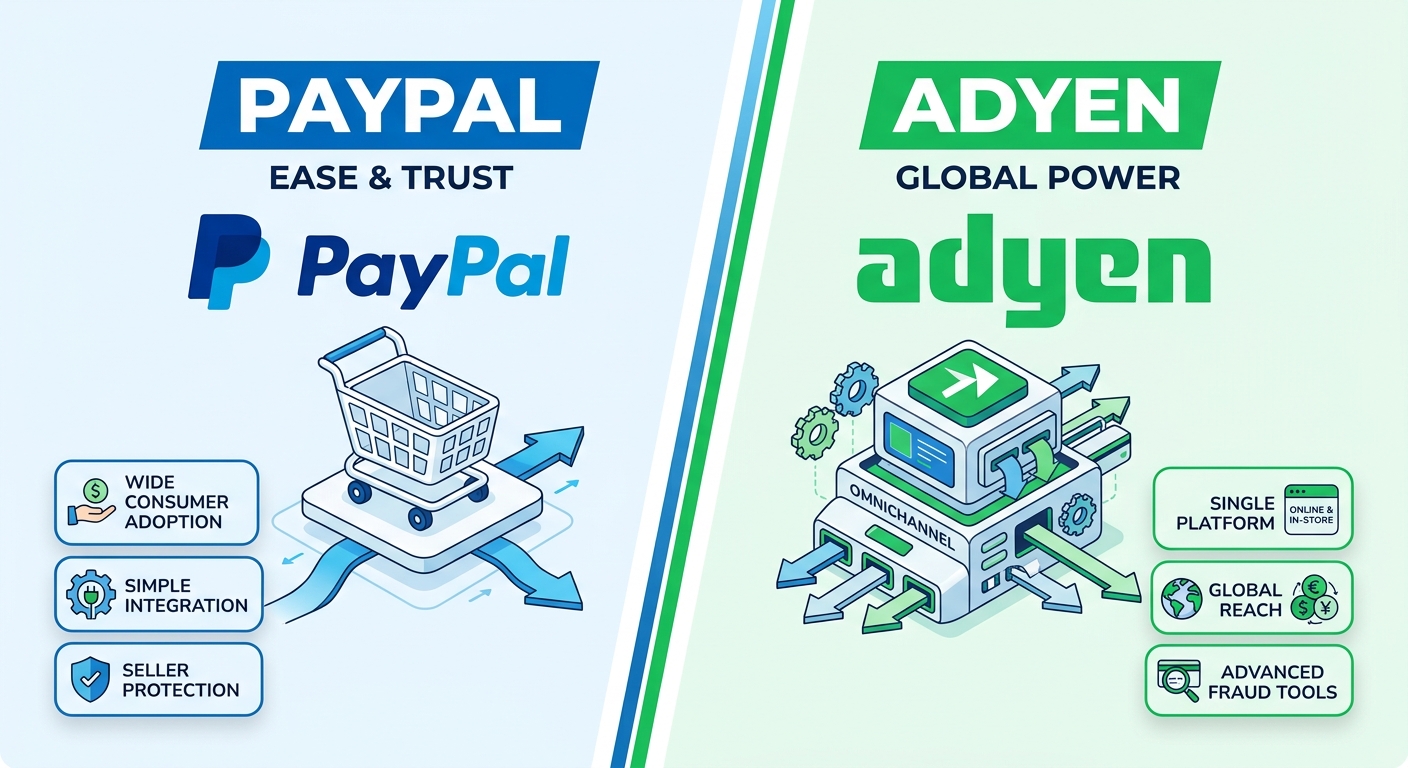
PayPal hat zweifellos Stärken: eine enorme Bekanntheit bei Endkunden, über 430 Millionen aktive Konten weltweit, Käuferschutz, der die Conversion-Rate in vielen Shops nachweislich erhöht, und eine Integration, die in praktisch jedem Shopsystem mit wenigen Klicks funktioniert. Gerade in Deutschland, wo PayPal neben Rechnungskauf und Lastschrift zu den beliebtesten Zahlungsarten gehört, kann kaum ein Shop vollständig darauf verzichten. Die Frage ist daher weniger, ob man PayPal anbietet, sondern ob man es als primären Abwickler für den gesamten Cashflow nutzt.
Adyen (Niederlande, EIU 8,88): tägliche Auszahlung unter europäischer Bankenaufsicht
Adyen wurde 2006 in Amsterdam gegründet und ging 2018 an die Euronext Amsterdam. Das Unternehmen verfügt über eine eigene Banklizenz und wird von De Nederlandsche Bank (DNB) beaufsichtigt, eingebettet in den Einheitlichen Aufsichtsmechanismus der Europäischen Zentralbank. Die Niederlande erreichen im EIU Democracy Index 8,88 Punkte und gelten als vollständige Demokratie mit einer der unabhängigsten Justizen Europas und einer langen Tradition strenger Finanzaufsicht. Für Händler bedeutet das: Es gibt einen klar benannten Regulierer, der Beschwerden entgegennimmt, Prüfungen durchführt und Sanktionen verhängen kann.
Als reguliertes Institut unter der Zahlungsdiensterichtlinie PSD2 zahlt Adyen Händlern standardmäßig täglich aus und unterliegt bei jeder Einbehaltung Transparenzpflichten, die deutlich über das hinausgehen, was der vergleichbare US-Rahmen verlangt. Streitigkeiten werden unter der Aufsicht einer europäischen Bankbehörde behandelt und nicht über private Schiedsverfahren, die in den Nutzungsbedingungen des Anbieters festgeschrieben sind. Adyen verarbeitet zudem alle Zahlungsarten über eine einzige, selbst entwickelte Plattform, statt auf zugekaufte Systeme zu setzen. Das reduziert die Zahl der beteiligten Drittparteien und macht die Datenflüsse nachvollziehbarer, ein Punkt, den Datenschutzbeauftragte bei der Prüfung von Auftragsverarbeitern regelmäßig positiv hervorheben.
Adyen ist allerdings kein Anbieter für jeden. Das Unternehmen richtet sich traditionell an mittlere und große Händler, verlangt für wettbewerbsfähige Konditionen ein gewisses Mindestvolumen und bietet nicht die Plug-and-Play-Einfachheit, die Kleinstunternehmer von PayPal kennen. Für Shops mit wenigen tausend Euro Monatsumsatz sind europäische Alternativen wie Mollie (Niederlande) oder Stripe mit EU-Lizenz in Irland oft der pragmatischere Einstieg, wobei Mollie als niederländisches Institut ebenfalls unter DNB-Aufsicht steht.
Das demokratische Risiko: Zahlungssysteme unter autoritärer Kontrolle
Jenseits des Kontrasts zwischen den USA und den Niederlanden gibt es im Zahlungssektor ein deutlich schwerwiegenderes demokratisches Risiko. Das russische Zahlungssystem Mir wurde 2014 nach den internationalen Sanktionen infolge der Krim-Annexion aufgebaut und wird von der russischen Zentralbank kontrolliert. UnionPay, das weltweit größte Kartennetzwerk nach Transaktionszahl, steht unter dem Einfluss der chinesischen Volksbank. Russland erreicht im EIU Democracy Index 2025 lediglich 2,28 Punkte, China 2,12; beide Länder werden als „autoritäre Regime“ eingestuft.
Beide Systeme operieren unter direkter staatlicher Kontrolle. Die jeweilige Regierung hat vollständigen Zugriff auf die Daten jeder verarbeiteten Transaktion, ohne die Schutzmechanismen unabhängiger Gerichte, die in gefestigten Demokratien bestehen. Einige europäische Händler, insbesondere in Tourismusregionen, haben begonnen, UnionPay zu akzeptieren, um chinesische Reisende zu erreichen. Democratic Market rät davon ab, solche Netzwerke als primäre Zahlungsmethode zu integrieren, weil Transaktionsdaten europäischer Kunden dadurch Behörden zugänglich werden könnten, die keiner demokratischen Kontrolle unterliegen. Wer auf diese Kundengruppe nicht verzichten will, sollte UnionPay ausschließlich über einen europäischen Acquirer abwickeln, der die Daten innerhalb der EU verarbeitet, und die Datenübermittlung in seiner Datenschutzerklärung offenlegen.
PayPal vs Adyen Gebühren Vergleich 2026: Kosten, Auszahlung und demokratisches Profil
Bei den Gebühren verlangt PayPal von kleinen Händlern in Deutschland je nach Zahlungsart zwischen 2,49 % und 3,49 % plus eine feste Transaktionsgebühr; für große Volumina lassen sich individuelle Konditionen verhandeln. Adyen arbeitet mit einem Interchange++-Modell, bei dem die tatsächlichen Kosten der Kartennetzwerke transparent durchgereicht und um eine feste Verarbeitungsgebühr ergänzt werden. Bei europäischen Debit- und Kreditkarten liegen die Gesamtkosten dadurch meist deutlich unter 2 %, weil die EU-Interchange-Verordnung die Entgelte für Verbraucherkarten auf 0,2 % (Debit) bzw. 0,3 % (Kredit) begrenzt. Der Haken: Adyen setzt für attraktive Konditionen ein Mindestvolumen voraus und ist damit für sehr kleine Shops weniger geeignet.
Bei der Auszahlung bietet PayPal eine Sofortüberweisung nur als kostenpflichtigen Zusatzdienst an, der rund 1 % des Betrags kostet, während Adyen standardmäßig in täglichen Zyklen ohne Aufpreis auszahlt. Beim demokratischen Profil ist der Unterschied struktureller Natur: PayPal arbeitet unter einem Rahmen mit weitem vertraglichem Ermessen zu seinen Gunsten, Adyen unter einer europäischen Banklizenz mit aktiver Aufsicht durch DNB und EZB. Fasst man die drei Dimensionen zusammen, ergibt sich ein klares Bild: PayPal gewinnt bei Reichweite und Einfachheit, Adyen bei Kostentransparenz, Liquiditätsplanung und Rechtssicherheit. Für Händler, deren Geschäftsmodell auf planbarem Cashflow beruht, wiegen die letzten drei Punkte in aller Regel schwerer.
EU-Recht 2026: PSD2, PSD3 und die Verordnung über Sofortzahlungen
Die Zahlungsdiensterichtlinie PSD2 gilt weiterhin, doch 2026 bringt die letzte Umsetzungsphase des PSD3-Pakets und der begleitenden Zahlungsdiensteverordnung (PSR). Diese verschärfen die Transparenzpflichten zu Auszahlungsfristen und stärken den Schutz von Händlern gegen nicht dokumentierte Einbehaltungen. Die EU-Verordnung über Sofortzahlungen, seit Januar 2025 in Kraft, verpflichtet Zahlungsdienstleister im SEPA-Raum, Echtzeitüberweisungen zu denselben Kosten wie Standardüberweisungen anzubieten und vor jeder Zahlung eine Prüfung des Empfängernamens durchzuführen. Für Händler bedeutet das, dass verzögerte Auszahlungen durch Banken innerhalb der EU zunehmend schwer zu rechtfertigen sind.
Für einen deutschen Händler heißt das konkret: Ein in der EU gegründeter und beaufsichtigter Abwickler wie Adyen unterliegt diesen Regeln direkt und unmittelbar, mit einer Aufsichtsbehörde, die Verstöße ahnden kann. Ein US-Anbieter wendet sie nur im Rahmen seiner europäischen Tochtergesellschaft an, mit geringerem Durchgriff der Aufsicht auf die Muttergesellschaft, in der die eigentlichen Risikomodelle entwickelt werden. Beschwerden über Zahlungsdienstleister können in Deutschland bei der Schlichtungsstelle der Deutschen Bundesbank eingereicht werden; diese ist jedoch nur für Anbieter zuständig, die dem deutschen Recht unterliegen oder sich dem Verfahren freiwillig angeschlossen haben, was bei ausländisch lizenzierten Instituten nicht immer der Fall ist.
Wie Democratic Market Zahlungsdienstleister bewertet
Für diese Kategorie gewichtet Democratic Market besonders drei Faktoren: das Vorhandensein einer Banklizenz oder einer Zulassung als Zahlungsinstitut im Gründungsland, den EIU-Wert dieses Landes und die Existenz einer unabhängigen Finanzaufsicht mit tatsächlicher Sanktionsmacht gegenüber dem Unternehmen. Ein Anbieter ohne eigene Banklizenz, der über Partnerbanken arbeitet, erhält nicht dieselbe Bewertung wie ein direkt lizenziertes und direkt beaufsichtigtes Institut, weil im Streitfall unklar bleibt, wer gegenüber dem Händler verantwortlich ist.
Zusätzlich werten wir die Historie öffentlicher Beschwerden bei Verbraucher- und Finanzbehörden aus, etwa bei der FTC, der BaFin, der CSSF oder nationalen Schlichtungsstellen. Diese Daten sind ein indirekter, aber aufschlussreicher Indikator dafür, wie das vertragliche Ermessen, das das Recht des Herkunftslandes zulässt, in der Praxis ausgeübt wird. Schließlich berücksichtigen wir die zeitliche Entwicklung: Die Niederlande halten seit über einem Jahrzehnt konstant einen EIU-Wert über 8,8, während die Vereinigten Staaten seit 2016 eine leicht rückläufige Tendenz bei der politischen Partizipation zeigen, ein Muster, das die EIU in ihren Jahresberichten dokumentiert und das wir in unseren jährlichen Neubewertungen abbilden. Zum Vergleich: Deutschland erreicht 8,80 Punkte, Dänemark 9,28 und Luxemburg 8,81.
Praxisfälle: Was eine Einbehaltung für einen kleinen Shop bedeutet
Ein reales Beispiel aus unserer Recherche: Ein Onlineshop für Kunsthandwerk in Valencia mit rund 45.000 Euro Monatsumsatz geriet im Oktober 2025 in eine PayPal-Einbehaltung, nachdem eine vorweihnachtliche Kampagne die Verkäufe um 340 % steigen ließ und das automatisierte System dies als „ungewöhnliche Aktivität“ einstufte. Die Einbehaltung von 18.000 Euro dauerte 21 Tage, ohne dass der Kundenservice eine individuelle Begründung lieferte. In dieser Zeit musste die Inhaberin einen Überziehungskredit nutzen, um Lieferanten zu bezahlen, und verlor ein Skonto von 2 % auf eine große Materialbestellung.
Solche Fälle sind keine Ausnahme. Eine 2025 veröffentlichte Studie des Branchenverbands Ecommerce Europe ergab, dass 22 % der kleinen Händler, die PayPal als Hauptabwickler nutzen, in den vorangegangenen zwölf Monaten mindestens eine Einbehaltung von mehr als einer Woche erlebt hatten, verglichen mit 4 % bei Händlern, die direkt europäisch lizenzierte Abwickler wie Adyen oder Mollie einsetzen. Der strukturelle Grund liegt in den Pflichten der PSD2 zu maximalen Ausführungsfristen und zur Begründung jeder Sperre, die von einem nationalen Regulierer aktiv überwacht werden.
Fairerweise muss man festhalten, dass PayPal nicht böswillig handelt. Seine automatisierten Betrugserkennungssysteme sollen letztlich das Unternehmen selbst vor Verlusten durch Rückbuchungen und Betrug schützen, ein legitimes Ziel. Das Problem aus Sicht von Democratic Market ist nicht die Existenz von Risikokontrollen, sondern das Fehlen eines Rahmens, der diese Kontrollen zu festen Höchstfristen, dokumentierter Begründung und wirksamen Rechtsmitteln verpflichtet. Hinzu kommt, dass die EZB in ihrem Aufsichtsbericht 2025 angekündigt hat, die Kapital- und Governance-Anforderungen für Nichtbanken-E-Geld-Institute im Euroraum zu verschärfen, eine Entwicklung, die den Abstand zwischen beiden Modellen in den kommenden Jahren eher verringern als vergrößern dürfte.
Praktischer Kaufratgeber: So wählen Sie Ihren Zahlungsabwickler 2026
Erstens: Berechnen Sie Ihre Liquiditätsreserve. Fragen Sie sich, welchen Anteil Ihres monatlichen Cashflows Sie ohne Notfallfinanzierung verkraften könnten, wenn ein Abwickler Ihre Gelder drei Wochen lang ohne Vorwarnung zurückhält. Lautet die Antwort „keinen“ oder „sehr wenig“, ist die Wahl des Zahlungsdienstleisters keine Komfortentscheidung, sondern eine Frage der Betriebskontinuität. Zweitens: Lesen Sie vor der Unterschrift die Klausel zur Einbehaltung von Geldern in den Nutzungsbedingungen, nicht erst nach dem ersten Streitfall. Achten Sie auf maximale Fristen, Begründungspflichten und den Gerichtsstand.
Drittens: Prüfen Sie im Register der zuständigen Aufsichtsbehörde, ob der Anbieter eine eigene Banklizenz oder eine Zulassung als Zahlungsinstitut besitzt und wer ihn beaufsichtigt. Die Register von DNB, BaFin und der Europäischen Bankenaufsichtsbehörde (EBA) sind öffentlich und kostenlos durchsuchbar. Viertens: Wenn Sie in mehreren EU-Ländern verkaufen, bewerten Sie den regulatorischen Vorteil eines Anbieters mit direkter europäischer Banklizenz. Er reduziert die Compliance-Komplexität und gibt Ihnen einen einzigen Ansprechpartner auf Aufsichtsebene. Fünftens: Diversifizieren Sie. Bieten Sie PayPal als zusätzliche Zahlungsart für Kunden an, die darauf Wert legen, aber leiten Sie Kartenzahlungen und den Großteil Ihres Umsatzes über einen europäisch beaufsichtigten Abwickler. So verbinden Sie die Reichweite von PayPal mit der Planbarkeit eines EU-Instituts.
Fazit: Was Democratic Market empfiehlt
PayPal bleibt eine funktionale Option für kleine Händler, die globale Reichweite und die Vertrautheit ihrer Kunden über alles andere stellen, und als ergänzende Zahlungsart ist es aus vielen deutschen Shops kaum wegzudenken. Für jedes Unternehmen, das auf planbaren Cashflow und klare Rechtsmittel gegen mögliche Einbehaltungen angewiesen ist, empfiehlt Democratic Market jedoch Adyen als primären Abwickler, oder für kleinere Volumina einen vergleichbar lizenzierten europäischen Anbieter wie Mollie. Ausschlaggebend ist nicht nur die Herkunft aus einer vollständigen Demokratie mit einem EIU-Wert von 8,88, sondern das Modell einer europäischen Banklizenz, das die Verantwortung für die Gelder des Händlers unter die Aufsicht einer unabhängigen Behörde stellt, statt sie dem vertraglichen Ermessen eines privaten Unternehmens zu überlassen. Unsere konkrete Empfehlung für Shops ab 20.000 Euro Monatsumsatz: Rechnen Sie die Opportunitätskosten einer zwei- bis dreiwöchigen Einbehaltung gegen die Kosten eines Wechsels durch. In fast allen von uns untersuchten Fällen fiel die Rechnung zugunsten des europäisch beaufsichtigten Anbieters aus.